CFTC, ABD’de perakende yatırımcıya kaldıraçlı, marjlı ya da finansmanlı kripto işlemi sunan platformlar için ilk kapsamlı kural çerçevesini 5 Ekim 2026’da kamuoyuna açtı. Komisyonun yayımladığı belge henüz bağlayıcı bir düzenleme değil. Ancak Kongre’de tıkanan piyasa yapısı yasasının bıraktığı boşluğu, kurumun mevcut yetkileriyle ne kadar doldurabileceğini ilk kez somut biçimde gösteriyor.
Belgenin resmi adı “Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets”. Kısaca Regulation CTX ve Regulation CAM olarak anılıyor. Duyuru, CFTC Başkanı Michael Selig’in New York’taki Fordham Hukuk Fakültesi Blockchain Düzenleme Sempozyumu’nda yaptığı konuşmayla aynı gün geldi; Selig aynı gün Wall Street Journal’da da konuyu anlatan bir görüş yazısı yayımladı.
CFTC tam olarak ne yayımladı?
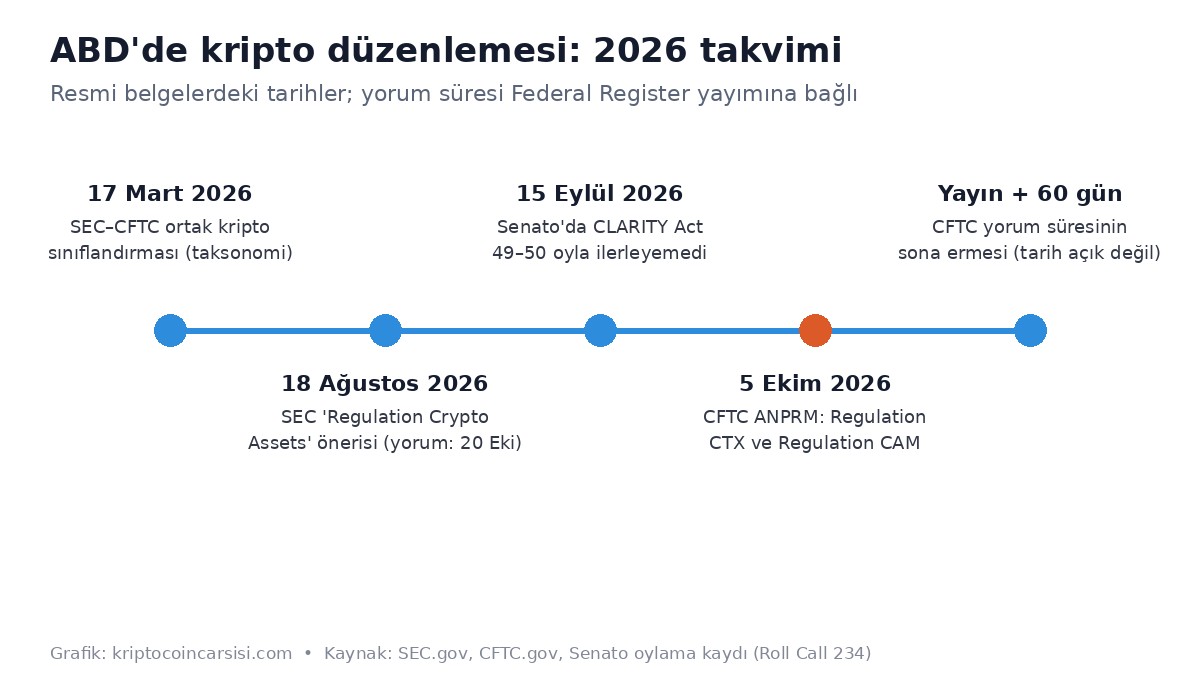
Yayımlanan metin bir “ANPRM”, yani ön kural yapma bildirimi. Bu aşamada kurum, düşündüğü çerçeveyi ve sorularını ortaya koyup piyasadan görüş istiyor. Nihai kural ya da resmi kural önerisi aşaması daha sonra geliyor. CFTC’nin metnine göre yorumlar, bildirimin Federal Register’da yayımlanmasından itibaren 60 gün içinde Regulations.gov üzerinden veya posta yoluyla iletilebilecek. Dosya numarası RIN 3038-AF80.
Hukuki dayanak, Emtia Borsası Yasası’nın (CEA) 2(c)(2)(D) bölümü. Bu madde, perakende müşteriyle kaldıraçlı ya da finansmanlı yapılan emtia işlemlerini kayıtlı bir borsada gerçekleşmeye zorluyor. Selig’in konuşmasındaki ifadeyle, önceki dönemde aynı madde kural yazmak yerine dava açmak için kullanılmıştı. Yeni metin ise bu işlemlerin hangi şartlarla yasal bir zemine taşınabileceğini tarif etmeye çalışıyor.
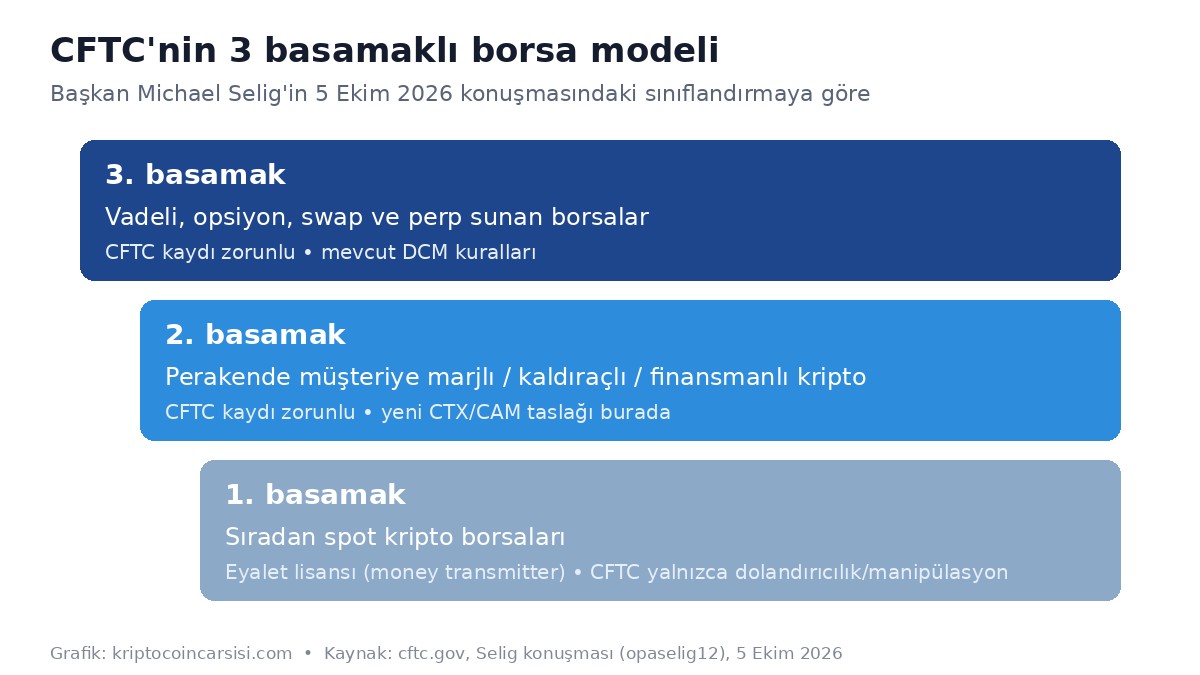
Üç basamaklı model: kim nereye düşüyor?
Selig, kripto platformlarını bir merdivenin basamakları gibi sınıflandırdı. En altta sıradan spot kripto borsaları var. Bunlar bugün olduğu gibi ağırlıklı olarak eyalet düzeyindeki para transferi lisanslarıyla çalışmaya devam ediyor; CFTC’nin bu platformlar üzerindeki yetkisi dolandırıcılık ve manipülasyonla sınırlı kalıyor.
İkinci basamak yeni düzenlemenin asıl hedefi: perakende müşteriye marjlı, kaldıraçlı veya finansmanlı kripto alım satımı sunan platformlar. Bu işlemler metinde “CTX” olarak tanımlanıyor. Üçüncü basamakta ise vadeli işlem, opsiyon, swap ve perpetual gibi türev ürünleri sunan, zaten CFTC kaydı gereken borsalar bulunuyor.
Sadece CTX sunmak isteyen bir şirketin önünde iki yol olacak: klasik bir “designated contract market” (DCM) olarak kayıt olmak ya da yeni tanımlanan alt kategori olan “crypto asset market”, yani CAM statüsünü seçmek. Hâlihazırda DCM olarak kayıtlı olan türev borsaları ise CTX ürünlerini uyarlanmış kurallar altında platformlarına ekleyebilecek.
Regulation CAM neler getiriyor?
CAM statüsündeki borsalar, DCM’ler için yasada sayılan temel ilkelere uymak zorunda kalacak; fark, uygulama kurallarının kriptoya göre yeniden yazılması. Selig konuşmasında özellikle listeleme, piyasa gözetimi, finansal bütünlük, müşteri varlıkları, çıkar çatışmaları ve sistem güvenliği başlıklarına değindi.
Listeleme tarafındaki ayrıntı, altcoin yatırımcısını doğrudan ilgilendiren kısım. Selig’e göre bir platform, bir kripto varlığın manipülasyona açık olup olmadığını değerlendirirken token dağılımının ne kadar yoğunlaştığına, kilit (lock-up) sürelerine ve vesting takvimlerine, programatik basım ya da geri alım (buyback) mekanizmalarına bakmak zorunda kalabilir. Kısacası tokenomics, ABD’de kaldıraçlı ürün listelemenin resmi bir kriteri hâline gelebilir. Bu ayrıntıyı taslağın en önemli yönlerinden biri olarak okumak mümkün; zira bugün birçok borsa bu tür kontrolleri gönüllü yapıyor ve standartlar platformdan platforma değişiyor.
Taslak ayrıca müşteri varlıklarını ortak (omnibus) hesaplarda tutan platformlar için bir “rezerv kanıtı” (proof-of-reserves) yükümlülüğü öngörüyor. Selig bu maddeyi doğrudan FTX örneğiyle ilişkilendirdi.
Aracı kurum zorunluluğu
Önerilen yapıda CTX işlemlerinin bir vadeli işlem aracı kurumu, yani FCM üzerinden yürütülmesi gerekiyor. FCM’ler mevcut CEA kurallarıyla açıklama, sermaye yeterliliği ve müşteri varlıklarının ayrıştırılması gibi yükümlülükler taşıyor. Bu zorunluluk, platformdaki müşteri tarafı faaliyetleri Banka Gizliliği Yasası’nın kara para aklamayla mücadele, müşteri tanıma ve şüpheli işlem bildirimi kurallarının kapsamına da sokuyor. CFTC, FCM kurallarının kripto faaliyetine nasıl uyarlanması gerektiği konusunda ayrıca görüş istiyor.
28 gün kuralı ve kendi cüzdanına teslim
Yasadaki bir istisna, emtianın 28 gün içinde “fiilen teslim” edildiği işlemleri borsada işlem zorunluluğunun dışında tutuyor. CFTC, kripto için bu kavramı netleştirmek istiyor: önerilen yoruma göre kripto varlığın 28 gün içinde kullanıcının harici, emanetçi olmayan (non-custodial) cüzdanına aktarılması genel olarak bu istisnayı karşılayacak. Bu, zincir üstü finansman ürünleri için önemli bir açıklık anlamına gelebilir; ancak kuralın son hâli yorum sürecinden sonra belli olacak.
Neden şimdi? CLARITY Act tıkanınca devreye girildi
Zamanlama tesadüf değil. ABD Senatosu, kripto piyasa yapısını yasal zemine oturtması beklenen CLARITY Act için 15 Eylül 2026’da yapılan prosedür oylamasında 49’a karşı 50 oyla gereken eşiğin altında kaldı; tasarı genel kurul görüşmesine geçemedi. Sitemizde CLARITY Act sürecini ve piyasa gündemini ele aldığımız 18 Eylül tarihli yazıda bu belirsizliğin nasıl fiyatlandığına değinmiştik.
Selig, Kongre’nin yasayı Başkan’ın masasına ulaştıramamasından duyduğu hayal kırıklığını açıkça dile getirdi ve CFTC’nin mevcut yasal yetkilerle ilerleyeceğini söyledi. Burada dikkat edilmesi gereken nokta, yetkinin sınırı. Selig’in kendi ifadesiyle tüm kripto borsalarını CFTC’ye kayda zorlamak yalnızca Kongre’nin yetkisinde. Yani yeni çerçeve bir zorunluluk değil, “federal seçenek” olarak kurgulanıyor. CLARITY Act ise merkezi kripto borsalarını CFTC kaydına bağlamayı öngörüyordu; bu fark, spot piyasada federal denetim boşluğunun bir süre daha devam edeceği anlamına geliyor.
Taslak, iki kurumun yıl içindeki adımlarının üzerine kuruluyor. SEC ve CFTC Mart 2026’da kripto varlıkları beş kategoriye ayıran ortak bir yorum yayımlamıştı: dijital emtialar, dijital koleksiyonlar, dijital araçlar, stablecoin’ler ve dijital menkul kıymetler. İlk üç kategori genel olarak menkul kıymet sayılmıyor; dijital emtia örnekleri arasında BTC, ETH, SOL, XLM, XTZ ve XRP gösterilmişti. SEC de 18 Ağustos 2026’da “Regulation Crypto Assets” adlı teklif ve muafiyet çerçevesini önerdi; bu teklif için yorum süresi 20 Ekim 2026’da doluyor.
Piyasa ve yatırımcı açısından ne anlama geliyor?
Bugüne kadar ABD’li bireysel yatırımcının kaldıraçlı kripto ürünlere erişimi büyük ölçüde sınırlıydı; bu talebin bir kısmının yurt dışı platformlara yöneldiği uzun süredir tartışılıyor. CAM kategorisi hayata geçerse, kaldıraçlı spot kripto ürünlerinin federal denetim altında ABD içinde sunulmasının yolu açılabilir. Bu, hem yerel borsalar hem de ABD pazarına dönmek isteyen küresel oyuncular için yeni bir rekabet alanı yaratabilir.
Öte yandan taslak, aracı kurum zorunluluğu, rezerv kanıtı ve listeleme kriterleri gibi yükümlülüklerle maliyetleri de artırıyor. Küçük platformların bu yükü taşıyıp taşıyamayacağı, yorum sürecinde en çok tartışılacak konulardan biri olabilir. Tokenomics’in listeleme kriterine dönüşmesi ihtimali ise yoğun kilit açılımı olan ya da arzı birkaç cüzdanda toplanmış projeler için ayrı bir risk başlığı.
Türkiye’deki kullanıcılar için doğrudan bir hukuki etki söz konusu değil; ABD kuralları ABD müşterilerine hizmet veren platformları bağlıyor. Ancak küresel borsaların ürün ve listeleme politikaları çoğu zaman ABD düzenlemelerine göre şekilleniyor. Bu nedenle sürecin dolaylı yansımaları takip etmeye değer.
Kapsam dışında kalanlar
Selig, yazılım yayımlayan ama emir almayan, işlemleri kontrol etmeyen ve müşteri varlığı tutmayan geliştiriciler için kalıcı bir politika üzerinde çalışıldığını da söyledi; ancak bu konunun 5 Ekim metninin parçası olmadığını vurguladı. Konuşmasını “Build here” (“Burada inşa edin”) çağrısıyla kapatan Selig, kuralların şirketlere ABD’de faaliyet için net bir yol sunmayı amaçladığını savundu. Bunun gerçekten bir “açılım” olup olmayacağını, yorum dönemi sonunda yazılacak resmi kural önerisinin ayrıntıları belirleyecek.
| Başlık | 5 Ekim 2026 itibarıyla durum |
|---|---|
| Belge türü | Ön kural yapma bildirimi (ANPRM); nihai kural değil |
| Kapsam | Perakende müşteriye kaldıraçlı, marjlı veya finansmanlı kripto işlemleri (CTX) |
| Yeni kategori | Crypto Asset Market (CAM), DCM’nin alt kategorisi |
| Aracı yapı | FCM aracılığı; ayrıştırma, sermaye ve AML yükümlülükleri |
| Teslim istisnası | 28 gün içinde kullanıcının kendi cüzdanına aktarım |
| Yorum süresi | Federal Register yayımından itibaren 60 gün |
| Spot borsalar | Zorunlu CFTC kaydı yok; eyalet lisansı düzeni sürüyor |
Kaynaklar
- CFTC – Başkan Selig, Fordham Law Blockchain Regulatory Symposium konuşması (5 Ekim 2026)
- CFTC – ANPRM: Regulation CTX ve Regulation CAM (onaylanan metin)
- CFTC – Selig’in WSJ görüş yazısı (5 Ekim 2026)
- SEC – Regulation Crypto Assets (S7-2026-27)
- ABD Senatosu – Roll Call Vote 234 (CLARITY Act)
- CoinDesk – CFTC joins SEC in proposing crypto regulations (5 Ekim 2026)
Bu içerik bilgilendirme amaçlıdır; yatırım tavsiyesi değildir.