Japonya’nın en büyük üç bankası MUFG Bank, Mizuho Bank ve Sumitomo Mitsui Banking Corporation (SMBC), ortaklaşa çıkardıkları yen stablecoin ile yaptıkları sınır ötesi ödeme testini tamamladıklarını 16 Ekim 2026’da duyurdu. Temmuz ayında bir hafta süren denemede ticaret devi Mitsubishi Corporation’ın Japonya’daki merkeziyle yurt dışındaki ofisleri arasındaki ödemeler örnek alındı. Bankaların gözü artık asıl hedefte: Mart 2027 sonuna kadar gerçek ticari işlemlere geçmek. Ne var ki coin’in adı, kullanılacak blokzincir ve kesin bir lansman tarihi hâlâ açıklanmış değil.
Açıklamada ne var: test tamamlandı, ticari ürün henüz yok
Duyuru beş kurumun imzasını taşıyor. Üç bankaya ek olarak Mitsubishi UFJ Trust and Banking ve teknoloji şirketi TISI de metinde yer alıyor. MUFG Bank’ın yayımladığı resmî açıklamaya göre test 17–23 Temmuz 2026 tarihleri arasında yapıldı. Proje, Japonya Finansal Hizmetler Ajansı’nın (FSA) FinTech PoC Hub programı kapsamında Kasım 2025’te destek almaya hak kazanmıştı.
Bankalar yen stablecoin testinden üç sonuç çıkardıklarını söylüyor. Stablecoin’in ihracı ve dolaşımı konusunda pratik bilgi edinmişler, sistemin güvenli ve güvenilir çalıştığını görmüşler ve birden fazla bankanın aynı coin’i birlikte çıkarabileceğini doğrulamışlar. Mitsubishi Corporation senaryosunda coin’in basılmasından transferine ve geri itfasına kadar bütün zincir uçtan uca denenmiş.
Buradan “banka stablecoin’i yarın kullanımda” sonucu çıkmıyor. Metin, bir sonraki adımı açıkça “uygulamaya geçiş için ayrıntılı değerlendirmeler” olarak tarif ediyor. İşlem hacmi, kaç işlem yapıldığı ya da hangi blokzincirin kullanıldığı gibi rakamsal ayrıntılar açıklamada yer almıyor.
Yen stablecoin nasıl kurgulandı?
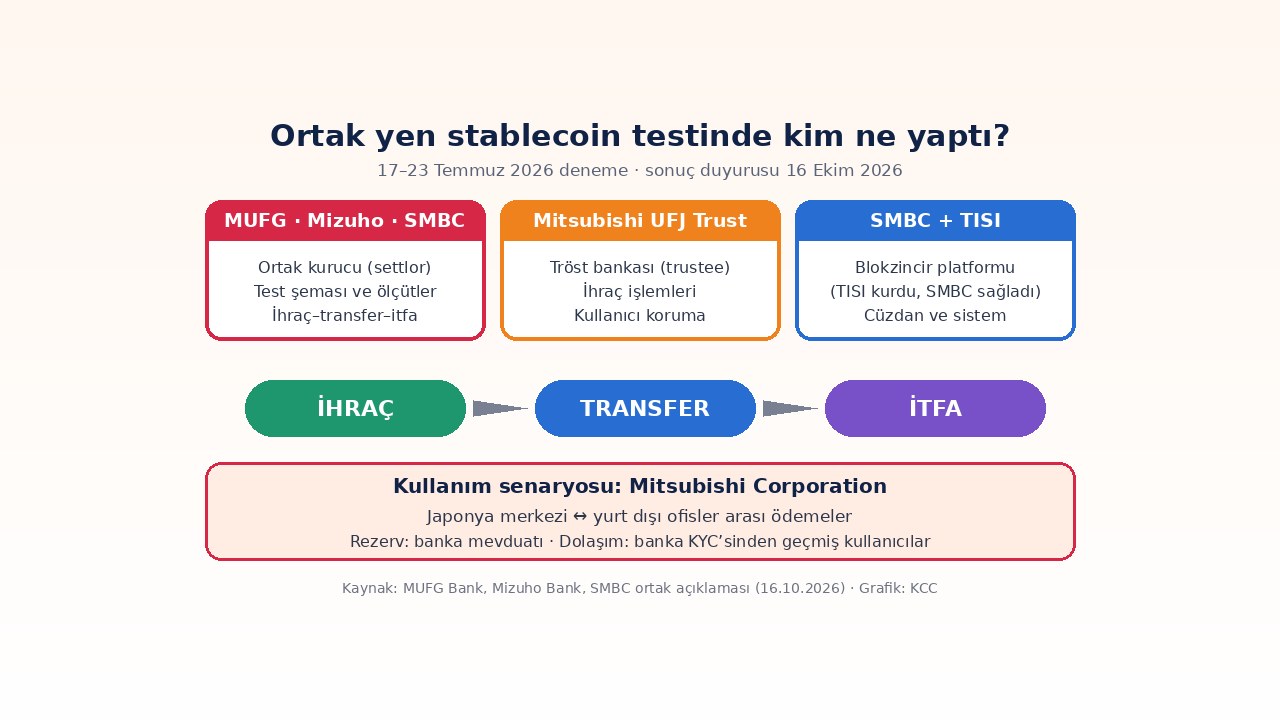
Bu yapının en özgün yanı hukuki zemini. Coin, Japonya Ödeme Hizmetleri Kanunu’nun 2. maddesinin 9. fıkrasında tanımlanan “belirlenmiş tröst lehtarlık hakkı” (specified trust beneficiary right) biçiminde çıkarılıyor. Üç banka tröst sözleşmesinde ortak kurucu (settlor), Mitsubishi UFJ Trust and Banking ise tröst bankası (trustee) rolünde.
Basitleştirerek anlatmak gerekirse, bankalar yen’i bir tröst yapısına emanet ediyor. Tröst bankası bu parayı banka mevduatında tutuyor ve buna karşılık gelen dijital hak, zincir üzerinde yen stablecoin olarak dolaşıyor. Bankaların paylaştığı tasarım ilkeleri de bu mantıkla örtüşüyor.
Coin’i tek bir banka değil üçü birlikte çıkardığı için her bankanın müşteri tabanı dolaşım alanına ekleniyor. Büyük ölçekli kullanım hesaba katıldığından dolaşımdaki miktara bir tavan konmamış. Değer istikrarı için tröst varlıkları banka mevduatında tutuluyor. Coin’i elinde tutabilecek kişi ve şirketler de bankada kimlik doğrulamasından geçmiş kullanıcılarla sınırlı.
Açıklamanın dipnotunda bu tasarımın “şu an için öngörülen” model olduğu ve değişebileceği ayrıca belirtiliyor. Yani son ürünün kuralları henüz kesinleşmiş değil.
| Kurum | Testteki rolü |
|---|---|
| MUFG Bank, Mizuho Bank, SMBC | Ortak kurucu (settlor); değerlendirme ölçütleri ve test şeması; ihraç, dolaşım, transfer ve itfa süreçlerinin doğrulanması |
| Mitsubishi UFJ Trust and Banking | Tröst bankası (trustee); ihraç işlemleri, tröst varlıklarının yönetimi, kullanıcı koruma uygulamaları |
| SMBC | TISI’nin kurduğu blokzincir platformunu test katılımcılarına sağladı |
| TISI | İhraç sistemi ile cüzdan altyapısını iş süreçlerine entegre etti |
| Mitsubishi Corporation | Kullanım senaryosu: Japonya’daki merkez ile yurt dışı ofisler arasındaki ödemeler |
Mitsubishi Corporation senaryosunda neye bakıldı?
Mitsubishi Corporation, dünyanın pek çok ülkesinde şubesi ve iştiraki bulunan bir Japon ticaret şirketi. Şirket içi sınır ötesi ödemeler, yani merkezle yurt dışı birimler arasındaki para akışı, bu tür bir deneme için doğal bir laboratuvar sunuyor. Bankalar testte üç başlığa odaklandıklarını yazıyor: birden fazla kurucu banka varken operasyonun nasıl yürütüleceği, farklı kullanım senaryolarına göre kara para aklama ve terörün finansmanıyla mücadele (AML/CFT) önlemleri ve sistemin fiilen ne kadar etkili çalıştığı.
Burada dikkat edilmesi gereken nokta, testin bir şirketin kendi birimleri arasında yapılmış olması. Farklı şirketler, farklı ülkelerdeki bankalar ya da bireysel kullanıcılar devreye girdiğinde düzenleme ve uyum yükü belirgin biçimde artacaktır. Açıklama yurt içi ve yurt dışı otoritelerle işbirliğine devam edileceğini söylüyor; hangi ülkelerin düzenleyicileriyle görüşüldüğü ise belirtilmiyor.
Mart 2027 hedefi nereden geliyor?
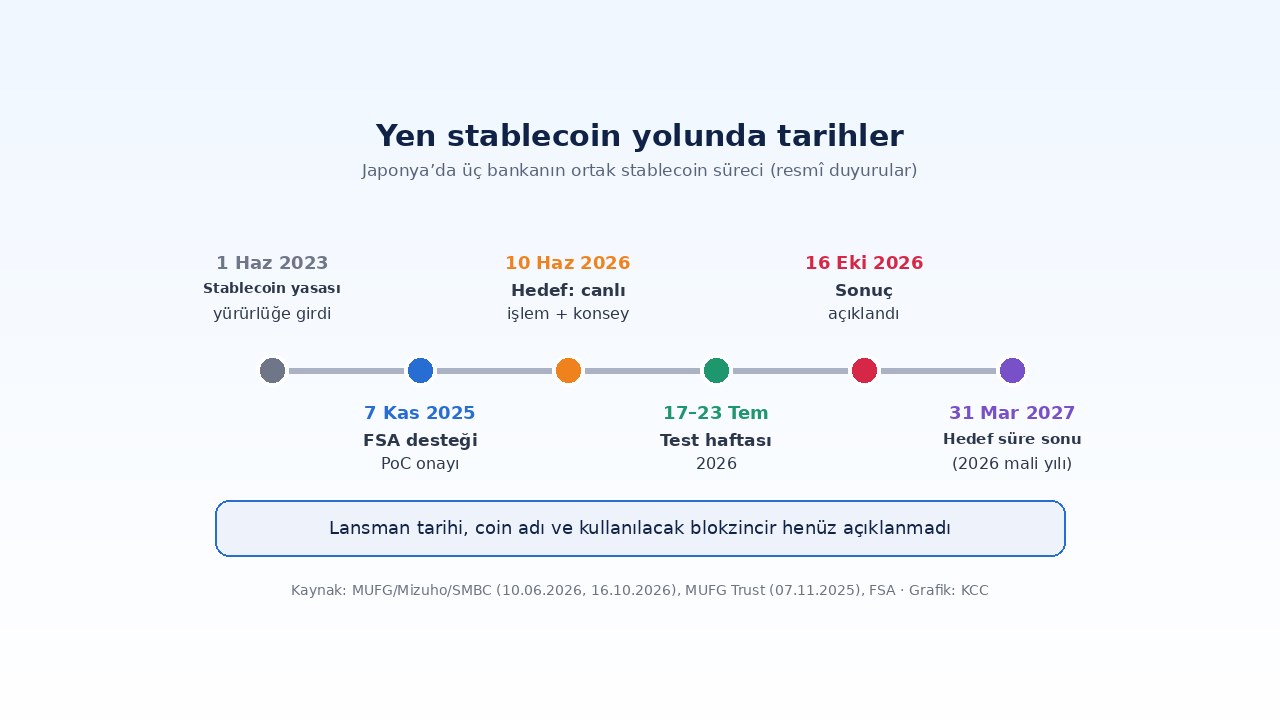
Takvimin kaynağı bu haftaki açıklama değil, bankaların 10 Haziran 2026 tarihli ortak duyurusu. O metinde üç banka, 2026 mali yılı içinde ortak yen stablecoin ile gerçek ticari işlemler yapmayı hedeflediklerini ve altyapı, sistem tasarımı ile yönetişimi birlikte ele alacak gönüllü bir konsey kurmak için mutabakat imzaladıklarını açıklamıştı. Japonya’da mali yıl nisanda başlayıp martta bittiği için bu hedef, en geç 31 Mart 2027’ye işaret ediyor.
Ekim açıklaması bu hedefi geri çekmiyor, aksine çerçevesini biraz daha netleştiriyor: Bankalar, ödeme ve havale ihtiyaçlarına odaklanan, mevduatla desteklenen ve yalnızca kimliği doğrulanmış kullanıcılar arasında dolaşan bir coin üzerinde çalışmayı sürdürecek. Aynı bankaların geleneksel varlıkların blokzincirle el değiştirmesine (Şubat 2026) ve TradeWaltz üzerinden ticaret ödemelerine (Eylül 2026) yönelik başka denemeleri de devam ediyor.
| Tarih | Gelişme | Kaynak |
|---|---|---|
| 1 Haziran 2023 | Stablecoin’leri “elektronik ödeme aracı” olarak tanımlayan Ödeme Hizmetleri Kanunu değişikliği yürürlüğe girdi | FSA |
| 27 Ekim 2025 | JPYC, Japonya’nın ilk yasal yen stablecoin’ini piyasaya sürdü | JPYC / The Block |
| 7 Kasım 2025 | Üç bankanın ortak ihraç projesi FSA’nın FinTech PoC Hub desteğine alındı | MUFG Trust |
| 10 Haziran 2026 | Bankalar 2026 mali yılı içinde canlı işlem hedefini ve ortak konsey kurma mutabakatını duyurdu | MUFG Bank |
| 17–23 Temmuz 2026 | Mitsubishi Corporation senaryosuyla test yapıldı | MUFG Bank |
| 16 Ekim 2026 | Test sonuçları açıklandı | MUFG, Mizuho, SMBC |
| 31 Mart 2027 | 2026 mali yılının sonu; canlı işlem hedefi bu tarihe kadar | Japonya mali yılı |
Kasım 2025 planıyla karşılaştırınca göze çarpan fark
Projenin FSA desteğine alındığı 7 Kasım 2025 tarihli duyuruda, ihraç için gerekli altyapı ve teknoloji desteğini Mitsubishi UFJ Trust üzerinden Progmat adlı şirketin vereceği yazıyordu. 16 Ekim açıklamasında ise Progmat’ın adı geçmiyor. Bunun yerine blokzincir platformunu TISI’nin kurduğu, SMBC’nin de bu platformu katılımcılara sağladığı belirtiliyor.
Bankalar bu değişikliğin nedenine dair bir açıklama yapmadı. Progmat’ın canlı aşamada sürece dahil olup olmayacağı da metinden anlaşılmıyor. Bu yüzden konuyu bir “ayrılık” olarak okumak doğru olmaz. Yalnızca iki resmî metin arasında altyapı tarafında farklı isimlerin yer aldığını kaydetmekle yetiniyoruz.
Japonya’da yen stablecoin zemini: JPYC’den banka modeline
Japonya stablecoin düzenlemesinde erken davranan ülkelerden biri. Ödeme Hizmetleri Kanunu’nda yapılan ve stablecoin’leri “elektronik ödeme aracı” olarak tanımlayan değişiklik, FSA’nın duyurduğu üzere 1 Haziran 2023’te yürürlüğe girdi. Bu çerçeve stablecoin çıkarma yetkisini bankalara, para transferi şirketlerine ve tröst şirketlerine tanıyor. Üç bankanın tercih ettiği tröst modeli, bu seçeneklerden sonuncusuna dayanıyor.
Piyasada ilk adımı ise bir fintech attı. JPYC, Ağustos 2025’te para transferi şirketi olarak kayda girmesinin ardından 27 Ekim 2025’te ülkenin ilk yasal yen stablecoin’ini piyasaya sürdü. The Block’un aktardığına göre JPYC; Avalanche, Ethereum ve Polygon gibi açık ağlarda çalışıyor ve rezervleri yen mevduatı ile Japon devlet tahvillerinden oluşuyor.
İki model arasındaki fark açık. JPYC açık blokzincirlerde dolaşan ve kripto ekosistemine doğrudan bağlanabilen bir token. Megabankaların tasarladığı yen stablecoin ise şimdilik yalnızca banka müşterileri arasında dolaşacak, rezervi tamamen mevduattan oluşacak ve önceliği şirket ödemelerine verecek. Bize göre bu, banka parasının dijital bir kılığa bürünmesine daha yakın bir yaklaşım; merkeziyetsiz finans (DeFi) dünyasıyla ne ölçüde buluşacağı ise belirsiz.
Kripto piyasası için ne anlama geliyor?
Önce şunu netleştirelim: Bankaların yen stablecoin’i, borsada alınıp satılabilecek yeni bir token anlamına gelmiyor. Açıklanan yapı, banka hesabı ve kimlik doğrulaması olan kullanıcılarla sınırlı. Türkiye’den bireysel yatırımcıların erişebileceği bir ürün de söz konusu değil. Bitcoin ya da altcoin fiyatlarına doğrudan bir etkisinin olacağını düşündüren bir unsur bulunmuyor.
Daha büyük resimde ise anlamlı bir işaret var. Stablecoin piyasası bugün büyük ölçüde dolar cinsinden token’lardan oluşuyor. Japonya’nın en büyük üç bankasının ortak bir yen stablecoin ile canlıya çıkması, dolar dışındaki para birimlerinin de zincir üstü ödemelerde yer edinmeye başladığı anlamına gelebilir. Aynı hafta Mastercard’ın fiat ve stablecoin’i tek hesapta birleştiren Global Money platformunu duyurması ve Standard Chartered’ın RLUSD için kurumsal saklama hizmeti başlatması, geleneksel finansın stablecoin’i artık yan ürün olarak görmediğini gösteriyor.
Japon bankalarına yönelik altyapı rekabeti de kızışıyor. Matter Labs ile Tokyo merkezli NexBridge’in, kurumsal ağ Prividium’u yen stablecoin kullanım alanları için Japon bankalarına pazarlamak üzere imzaladığı mutabakatı ZKsync analizimizde ele almıştık. Temmuzdaki testte bankaların kendi tarafında kurulan bir platformun kullanılması bu açıdan not edilmeye değer. Yine de canlı aşamada hangi altyapının seçileceği açıklanmadı; dış tekliflerin şansı hakkında yorum yapmak için erken.
Cevap bekleyen sorular
Birkaç kritik ayrıntı hâlâ belirsiz. Ortak yen stablecoin’in adı, hangi blokzincirde çalışacağı ve bu ağın herkese açık mı yoksa izinli mi olacağı açıklanmadı. Canlı işlemlerin ilk olarak hangi şirketlerle başlayacağı, yurt dışındaki alıcı tarafında hangi düzenleyici onayların gerekeceği ve diğer bankaların konseye katılıp katılmayacağı da bilinmiyor. İşlem ücretleri ve JPYC ya da dolar stablecoin’leriyle birlikte çalışabilirlik konusunda da şimdilik bir bilgi yok.
Bankaların kendi koyduğu takvim tutacaksa, bu soruların cevabı en geç Mart 2027 sonuna kadar netleşmiş olmalı. Gelişmeleri resmî açıklamalar geldikçe takip edeceğiz.
Kaynaklar
- MUFG Bank — Completion of Joint Stablecoin Issuance and Advanced Cross-border Payments Proof-of-Concept (16.10.2026, PDF)
- SMBC — aynı ortak açıklama, İngilizce (16.10.2026, PDF)
- Mizuho Bank — aynı ortak açıklama (16.10.2026)
- MUFG Bank — FY2026 canlı işlem hedefi ve konsey duyurusu (10.06.2026, PDF)
- Mitsubishi UFJ Trust and Banking — FSA FinTech PoC Hub desteği (07.11.2025, PDF)
- Finansal Hizmetler Ajansı (FSA) — PIP destek kararı (07.11.2025, Japonca)
- FSA Weekly Review No.540 — Ödeme Hizmetleri Kanunu değişikliğinin 1 Haziran 2023’te yürürlüğe girmesi
- The Block — Japan’s JPYC launches country’s first yen-denominated stablecoin (27.10.2025)
- あたらしい経済 (Atarashii Keizai) — çapraz kontrol (16.10.2026, Japonca)
Yatırım tavsiyesi değildir. Bu yazı yalnızca bilgilendirme amaçlıdır; kripto paralar yüksek risk taşır, karar vermeden önce kendi araştırmanızı yapın.
📚 Yazarın Kitapları
Bilge Yatırımcı
Piyasa analizi, portföy yönetimi ve risk değerlendirmesi için pratik bir rehber.
Geleceğine Yatırım
Teknoloji ve geleceğin trendlerine odaklanan stratejik yatırım fikirleri.